北辰实业巨额亏损背后 北京国资房企的资产减值风险透视
北京老牌国资房企北辰实业(以下简称“北辰实业”)发布的业绩预告显示,公司预计2023年度归属于上市公司股东的净利润将出现巨额亏损,亏损额高达数十亿元。这一消息在地产行业引发广泛关注。作为北京市属大型国有企业,北辰实业曾凭借亚运村、奥运村等标志性项目风光无限,如今却深陷亏损泥潭。巨额亏损的背后,资产减值风险正成为悬在这家国资房企头顶的“达摩克利斯之剑”。
一、亏损根源:投资物业与开发项目双重承压
北辰实业的亏损并非突如其来。从公司过往财报来看,近年来其盈利能力已持续下滑。2022年,公司虽维持微利,但扣非后净利润已为负值。2023年的巨额亏损,主要源于两大业务板块的资产减值计提:一是投资物业的公允价值变动损失,二是房地产开发项目的存货跌价准备。
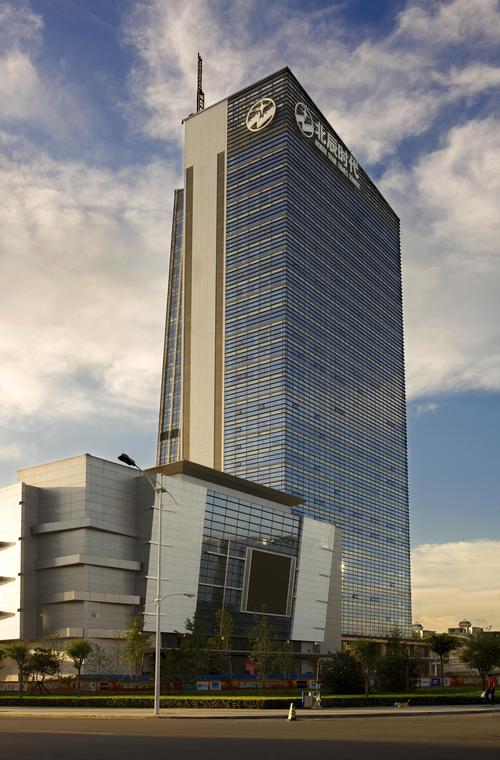
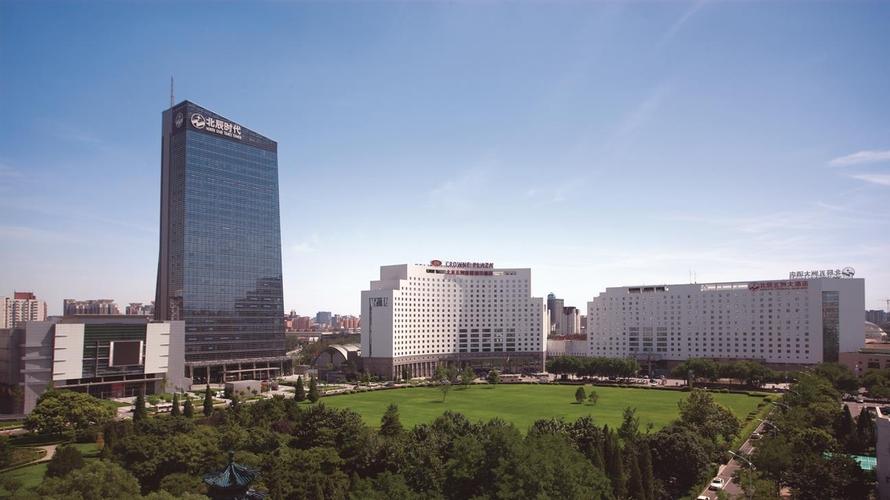
在投资物业方面,北辰实业持有并运营大量商业、写字楼及会议酒店资产,主要分布于北京亚奥商圈及长沙等地。受宏观经济增速放缓、企业办公需求收缩、商业地产租金下行等因素影响,投资物业的估值面临巨大压力。尤其是北京写字楼市场近年来空置率攀升、租金持续回调,导致公司持有的投资性房地产公允价值出现大幅缩水。按照会计准则,这部分价值变动需计入当期损益,直接侵蚀利润。
在房地产开发业务方面,北辰实业近年来在京津冀、长三角及中西部多个城市布局住宅项目。随着房地产市场深度调整,部分三四线城市及非核心区域的房价下行、去化周期拉长,项目可变现净值低于开发成本。根据谨慎性原则,公司须对存在减值迹象的存货计提跌价准备。这部分计提金额往往较大,对当期利润形成剧烈冲击。
二、资产减值风险:国资房企的共性困局
北辰实业的资产减值风险并非孤例,而是当前北京国资房企乃至全国国有房企普遍面临的共性挑战。过去十余年,国资房企凭借融资优势与资源获取能力,持有大量投资性物业和土地储备。在市场上行期,这些资产不仅贡献稳定现金流,还通过公允价值增值美化报表。当市场进入下行周期,重资产模式的脆弱性便暴露无遗。
具体而言,北辰实业的资产减值风险体现在三个层面:
其一,投资物业估值回调压力尚未完全释放。尽管北京核心区域物业仍具长期价值,但短期租金承压与资本化率上升的趋势难以逆转。若市场预期进一步走弱,不排除后续继续计提减值的可能。
其二,开发项目存货跌价风险区域分化明显。北辰实业部分位于非核心城市或远郊区域的项目,面临需求不足与价格竞争的双重挤压,去化难度较大。这些项目的存货减值风险需持续关注。
其三,联营合营企业投资减值风险不容忽视。房企合作开发项目众多,若合作项目出现亏损或资金链紧张,长期股权投资亦需计提减值。北辰实业亦不例外,这部分风险相对隐蔽但影响不可小觑。
三、影响与应对:短期阵痛与长期转型
巨额亏损与资产减值对北辰实业的影响是多维度的。财务层面,亏损直接导致净资产缩水、资产负债率上升,融资能力与信用评级可能受到波及。市场层面,投资者信心受挫,股价承压,市值管理难度加大。经营层面,减值计提虽属非现金支出,但反映了资产质量的下滑,可能倒逼公司加速资产处置与业务调整。
面对困境,北辰实业作为北京国资房企,具备一定的资源禀赋与回旋余地。一方面,公司可依托国资背景,争取股东支持与政策倾斜,通过资产重组、股权转让等方式优化资产结构;另一方面,公司需主动调整经营策略,放缓拿地节奏,加大存量项目去化力度,压缩资本性开支,保障现金流安全。推动投资物业轻资产运营、探索会展与商业管理输出等模式,亦为转型方向。
资产减值风险的化解并非一蹴而就。市场调整周期中,资产价格的重新锚定需要时间。北辰实业需在财务稳健与业务转型之间寻求平衡,避免因短期减值压力而贱卖核心资产,也要防止因犹豫不决而错失风险出清窗口。
北辰实业的巨额亏损,是北京国资房企在行业变局中的一个缩影。资产减值风险既是市场下行的被动结果,也是重资产模式固有缺陷的集中暴露。对于北辰实业而言,短期亏损固然令人警醒,但更重要的是以此为契机,重新审视资产质量与商业模式,在国资国企改革与房地产新发展模式的框架下,找到一条可持续的高质量发展路径。唯有如此,方能在行业洗牌中守住基本盘,迎来真正的转机。
如若转载,请注明出处:http://www.biceem.com/product/51.html
更新时间:2026-10-30 16:48:31